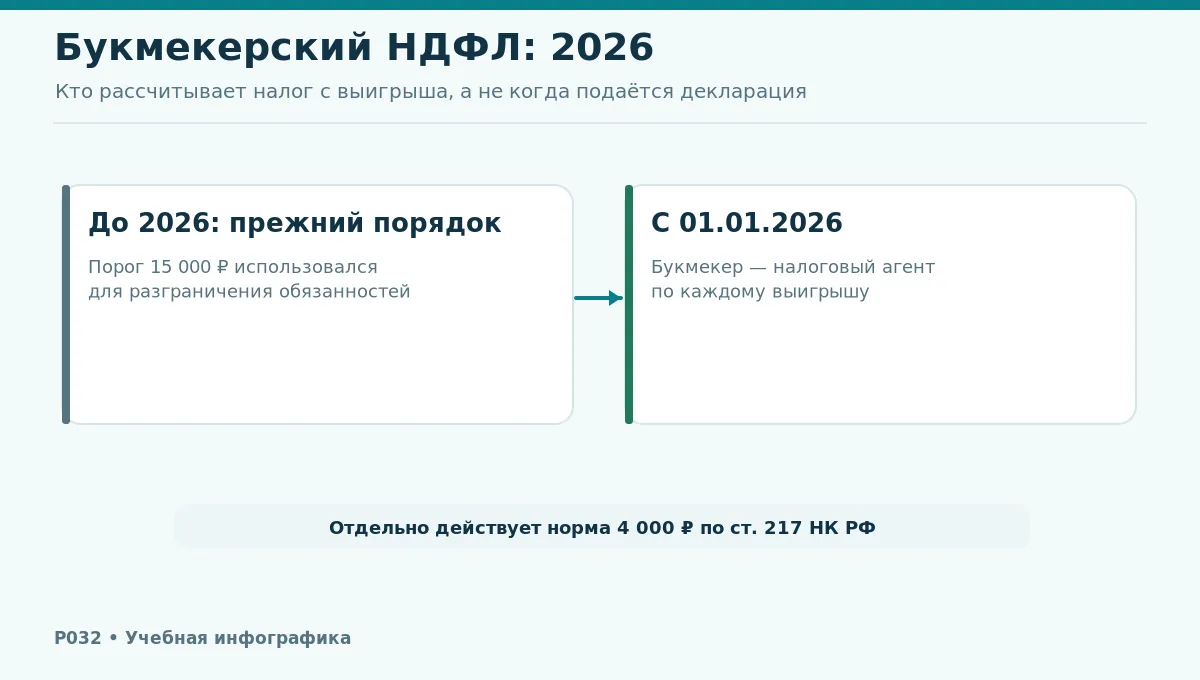
Налог на выигрыш у букмекера в России зависит от налогового периода, статуса получателя дохода и порядка расчёта налоговой базы. Самое важное изменение для 2026 года: с 1 января 2026 года организатор азартных игр в букмекерской конторе или тотализаторе рассчитывает НДФЛ по каждому выигрышу независимо от его величины; налоговая база при этом определяется как выигрыш за вычетом ставки, послужившей условием участия. Старый порог 15 000 рублей для самостоятельного декларирования небольших букмекерских выигрышей нельзя переносить на 2026 год. Это закреплено в действующей редакции статьи 214.7 НК РФ после изменений закона № 425-ФЗ от 28.11.2025.
Материал касается выигрышей у букмекеров и тотализаторов и не подменяет правила для лотерей, казино, рекламных призов или выплат от зарубежных покерных площадок. Для разделения режимов смотрите обзор регулирования покера и букмекеров и правовой раздел.
Что изменилось с 1 января 2026 года
До 2026 года часто приводили такую схему: при выигрыше у букмекера от 15 000 рублей налог удерживает букмекер, при меньшем выигрыше гражданин при соблюдении условий сам отчитывается о доходах. В интернете до сих пор много статей с этой схемой, и она может иметь значение при разборе доходов 2025 года, но не соответствует новой редакции пункта 1 статьи 214.7 НК РФ для выигрышей, полученных в 2026 году.
По новым правилам налоговым агентом выступает букмекер. Он определяет налоговую базу из суммы выигрыша, вычитая относящуюся к нему ставку, и исчисляет НДФЛ отдельно по каждому выигрышу. ФНС в материалах о налоговой реформе прямо разъясняет изменение с 01.01.2026: расчёт независимо от размера, удержание при выплате. Это означает, что игроку нельзя использовать старую эвристику «до пятнадцати тысяч налогами занимаюсь сам» применительно к обычным выигрышам 2026 года от российского букмекера, выступающего налоговым агентом.
Параллельно действует годовая норма освобождения отдельных выигрышей в пределах 4 000 рублей по пункту 28 статьи 217 НК РФ. Это не тот же самый порог, что прежние 15 000 рублей для распределения обязанностей по расчёту. Как именно годовая необлагаемая сумма учитывается при нескольких выплатах и нескольких налоговых агентах, следует сверять по налоговым справкам и актуальным разъяснениям ФНС; нельзя автоматически вычитать 4 000 рублей из каждой ставки или каждой выплаты.
Что является налоговой базой: сумма выигрыша минус ставка
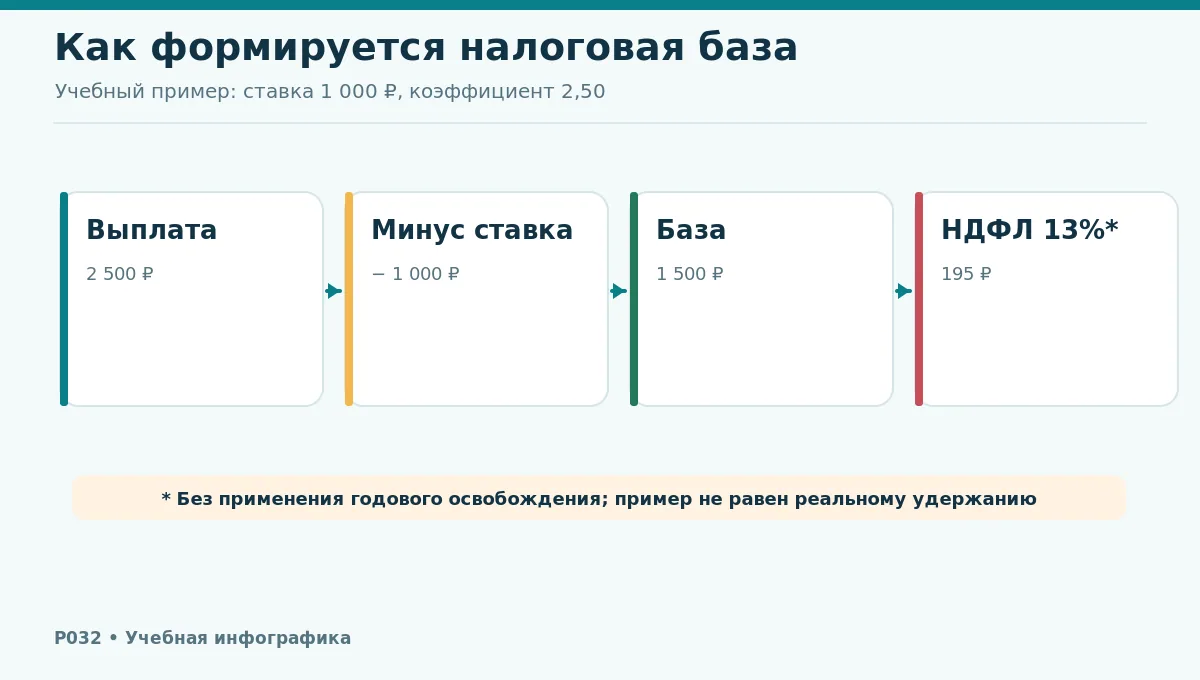
Статья 214.7 НК РФ для букмекеров говорит об уменьшении суммы выигрыша, полученного при наступлении результата азартной игры, на сумму ставки или интерактивной ставки, благодаря которой возникло участие. Это принципиально отличается от налогообложения всей полученной выплаты без учёта исходного взноса. Для понятного примера допустим, что ставка 1 000 рублей выиграла при десятичном коэффициенте 2,50. Полная выплата по рассчитанной ставке — 2 500 рублей, а разница между выплатой и исходной ставкой — 1 500 рублей.
| Этап примера | Сумма |
|---|---|
| Исходная ставка | 1 000 ₽ |
| Полная выплата с возвратом ставки | 2 500 ₽ |
| Налоговая база до применимых освобождений | 1 500 ₽ |
| НДФЛ при условной ставке 13% и без применённой льготы | 195 ₽ |
| Выплата после такого удержания | 2 305 ₽ |
Это учебная арифметика, а не прогноз реального удержания: результат может отличаться из-за применимой ставки, статуса налогового резидентства, уже учтённой необлагаемой суммы и порядка выплаты. Кроме того, отдельные виды ставок (возврат, расчёт части события, экспресс и т. п.) требуют точного обращения к правилам оператора, а не вычитания любой произвольной суммы пополнения счёта.
Если игрок зачислил 10 000 рублей на кошелёк, но сделал конкретную ставку на 1 000 рублей, вычитать из выигрыша всю сумму пополнения нельзя. Закон привязывает уменьшение базы к ставке, служившей условием участия именно в соответствующей азартной игре. Пополнение счёта, перевод между своими кошельками и выплата выигрыша — разные хозяйственные события. При сомнении запросите у букмекера детализацию исходной ставки, результата и удержания.
Какая ставка НДФЛ применяется
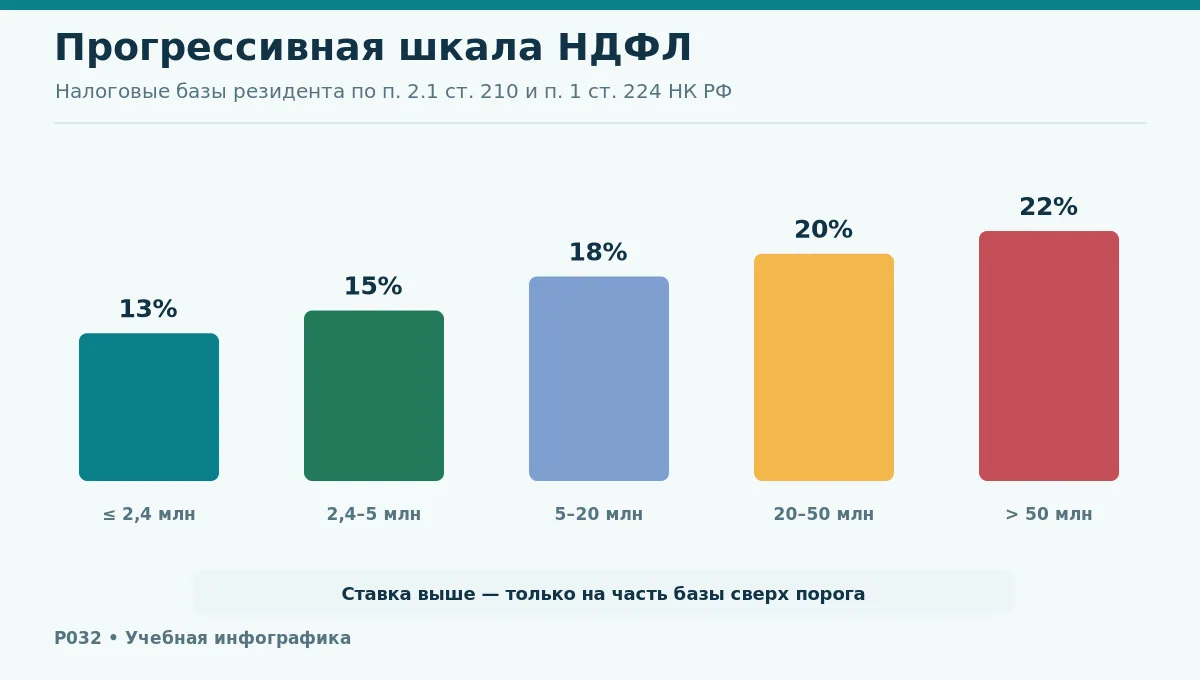
Для физического лица — налогового резидента РФ выигрыш относится к налоговым базам, указанным в пункте 2.1 статьи 210 НК РФ, к которым применяется прогрессивная шкала пункта 1 статьи 224 НК РФ. В редакции, действующей на дату проверки, шкала предусматривает 13% при совокупной базе до 2,4 млн рублей, 15% на часть свыше 2,4 до 5 млн, 18% на часть свыше 5 до 20 млн, 20% на часть свыше 20 до 50 млн и 22% на превышение 50 млн рублей. Более высокая ставка применяется к соответствующей части дохода, а не автоматически ко всей сумме с начала года.
Это не означает, что при суммарной зарплате и выигрыше вы обязаны мгновенно применить максимальный процент ко всей выплате. Налоговый кодекс разделяет виды налоговых баз и особые режимы; итоговая оценка зависит от конкретного состава доходов, их суммирования в предусмотренных законом случаях и сведений налоговых агентов. Если годовой доход приближается к порогам, разумно уточнить расчёт у налогового специалиста.
Для налоговых нерезидентов РФ общие правила отличаются: статья 224 предусматривает специальное регулирование, в том числе обычную ставку 30% для определённых доходов, но возможны исключения и международные соглашения. Нельзя определять статус по гражданству или месту регистрации в профиле букмекера. Резидентство устанавливают по налоговым критериям, и оно требует самостоятельной проверки. В приведённых ниже примерах условно используется резидент РФ с базой в пределах первого порога и без применения освобождения.
Пример с несколькими выигрышами
Пусть за месяц человек разместил несколько ставок. Первая — 1 000 рублей с полной выигрышной выплатой 2 500 рублей, вторая — 500 рублей с полной выигрышной выплатой 1 250 рублей. Для упрощения считаем, что обе ставки завершились выигрышем, суммы представлены в рублях, выплаты не объединены и иных условий нет. Базы до льгот равны соответственно 1 500 и 750 рублей, всего 2 250 рублей. Если бы эти суммы облагались полностью по ставке 13%, математическая сумма НДФЛ составила бы 292,50 рубля до правил округления и учёта освобождений.
Но в реальном расчёте нельзя забывать освобождение по статье 217 НК РФ в пределах установленного годового размера и правила его применения к конкретной совокупности доходов. Также недопустимо утверждать, что одна проигрышная ставка автоматически уменьшит базу по другой выигрышной: статья 214.7 привязывает уменьшение к ставке, служившей условием именно выигранной игры. Именно поэтому не нужно вычислять «налог за год» как 13% от разницы между всеми пополнениями и снятиями.
Для сверки полезны три документа: история отдельных рассчитанных ставок, детализация выплат и справка о доходах и удержанном НДФЛ от налогового агента. Если цифры расходятся, сначала запросите расшифровку у оператора, затем обратитесь к разъяснениям ФНС. Публичные калькуляторы нередко используют устаревшие правила 2025 года или складывают несопоставимые величины.
Когда нужна декларация 3-НДФЛ
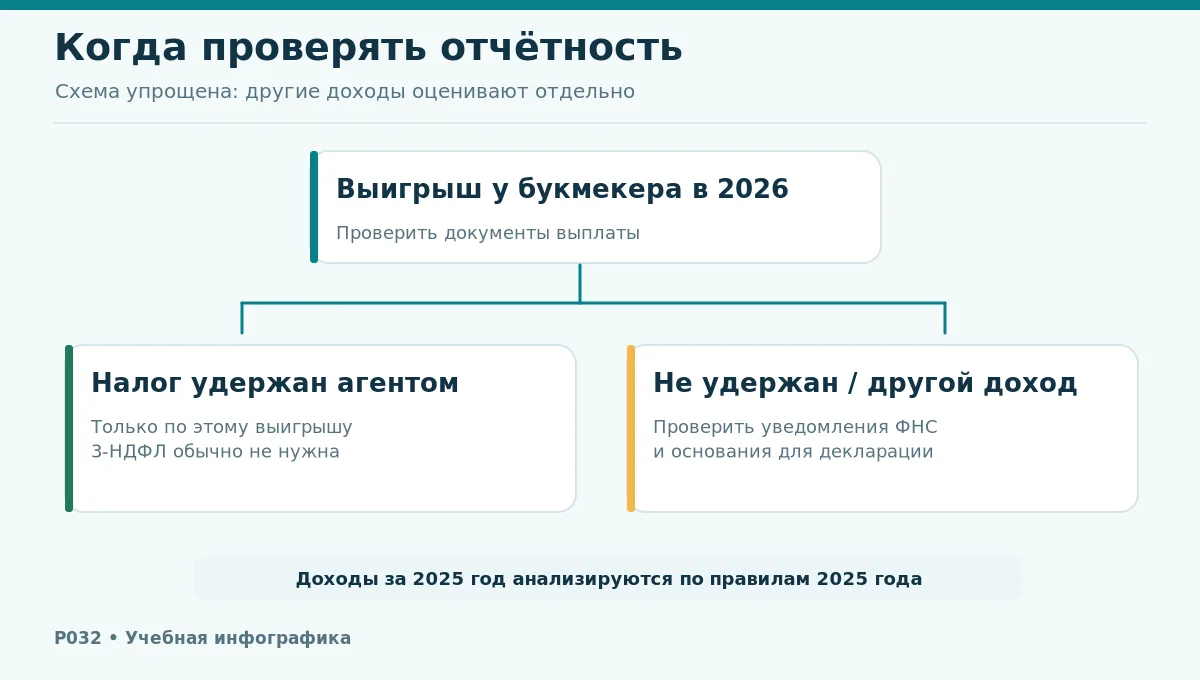
Если российский букмекер надлежащим образом выступил налоговым агентом, исчислил и удержал НДФЛ с выигрыша 2026 года, отдельная декларация только из-за такого выигрыша по общему правилу не требуется. Однако у человека могут быть другие основания подать 3-НДФЛ, например иные доходы, подлежащие декларированию. Кроме того, если налоговый агент не смог удержать налог, порядок дальнейшей уплаты зависит от официального уведомления и обстоятельств, а не от универсального совета «всем подать декларацию».
Доходы за 2025 год нужно анализировать отдельно по правилам, применимым к этому периоду: для определённых небольших выигрышей могла существовать обязанность самостоятельного декларирования. Нельзя смешивать год получения выигрыша с годом подачи декларации: кампания в 2026 году обычно относится к доходам 2025 года. Материалы ФНС по декларационной кампании 2026 специально разделяют эти ситуации.
Важно не путать букмекерский НДФЛ игрока с налогом на игорный бизнес, который уплачивает сам оператор. С 2026 года правила обложения организаторов также изменились, но ставка налога на игорный бизнес от валового дохода букмекерской компании не является ставкой НДФЛ игрока. Она не должна механически добавляться к вашей формуле удержания с конкретного выигрыша.
Как проверить удержание и что делать при ошибке
Сохраните детализацию расчёта ставки: событие, дату, сумму исходного взноса, результат, размер полной выплаты, удержанный НДФЛ и итоговое зачисление. Сопоставьте эти данные со справкой от налогового агента и сведениями в личном кабинете налогоплательщика ФНС, когда они доступны. Проверьте правильность имени, ИНН при его наличии, периода дохода и применённой категории налогового резидентства.
Если букмекер не показывает расчёт либо документ противоречит нормам на дату выигрыша, направьте официальное обращение с номером операции и конкретным вопросом. Не отправляйте паспорт или банковские реквизиты через непроверенные контакты. Для подтверждения полномочий оператора воспользуйтесь инструкцией по проверке букмекерской лицензии, а для документирования претензии — порядком жалобы. Эти страницы помогают проверить организацию и процесс спора, но не заменяют решение налогового органа по конкретной ситуации.
Особая осторожность нужна, если речь не о лицензированном российском букмекере, а об иностранном сайте, зарубежном счёте, цифровых активах либо другом виде дохода. Отсутствие российского налогового агента может изменить обязанности игрока, а законодательство о доступности услуг следует оценивать отдельно. В этой статье нет универсального ответа для всех трансграничных сценариев.
FAQ о налоге на выигрыш
С какой суммы букмекер удерживает налог в 2026 году?
С 1 января 2026 года статья 214.7 НК РФ возлагает расчёт на налогового агента по каждому букмекерскому выигрышу независимо от прежнего порога 15 000 рублей. Наличие годового освобождения в пределах 4 000 рублей — отдельный вопрос определения облагаемого дохода; оно не восстанавливает старый порядок распределения обязанностей.
Налог считают от всей выплаты или только от прибыли по ставке?
Для букмекерских выигрышей в 2026 году база определяется как выплата по выигрышу за вычетом ставки, послужившей условием участия. Сумма обычного депозита сама по себе не становится налоговым вычетом, а проигрышные ставки нельзя автоматически зачесть против любой выигрышной.
Почему на некоторых сайтах написано про самостоятельную декларацию до 15 000 рублей?
Чаще всего это пересказ правил для доходов, полученных до 2026 года, либо смешение с режимом лотерей. Проверяйте дату материала и точную редакцию статей НК РФ; правило для одного вида выигрыша не обязательно подходит другому.
Обязательно ли подавать 3-НДФЛ при выигрышах в 2026 году?
Если налог по букмекерскому выигрышу корректно удержал российский налоговый агент, отдельная декларация только по этому выигрышу обычно не нужна. Иные доходы, неудержанный налог и особые обстоятельства могут требовать индивидуальной проверки по правилам ФНС.
Нормативные источники и дата проверки
- НК РФ, статья 214.7 — расчёт и удержание НДФЛ с выигрышей.
- НК РФ, статья 217, пункт 28 — необлагаемые доходы в пределах 4 000 рублей.
- НК РФ, статья 210 — состав налоговых баз.
- НК РФ, статья 224 — ставки НДФЛ.
- ФНС: материалы о налоговой реформе 2026 года.
Налоговые нормы проверены по указанным источникам на 27 октября 2026 года. Сведения имеют справочный характер; актуальную редакцию необходимо уточнять по первоисточникам.