Банкролл-менеджмент в покере — система ограничений, которая помогает контролировать сумму, выделенную на игру, и заранее понимать последствия проигрышных серий. Она не превращает покер в источник гарантированного дохода и не устраняет риск потери всего выделенного бюджета. Даже при хороших математических решениях отдельная сессия может закончиться отрицательно: результат зависит от раздачи карт, соперников, комиссии, условий игры и случайных колебаний.
Поэтому полезно разделять три вещи: личный бюджет на развлечения, условный банкролл для обучения и технические правила прекращения игры. Если игра на деньги запрещена в вашей юрисдикции или не соответствует правилам платформы, расчёты ниже можно использовать как учебные, не переходя к реальным ставкам.
Что такое банкролл и чем он отличается от личных денег
Банкролл — выделенная сумма, убыток по которой не должен затрагивать аренду, питание, обязательные платежи, сбережения на важные цели и долги. Это не кредитная линия и не сумма, которую «нужно отыграть». Потраченные деньги не становятся более доступными от того, что вы называете их банкроллом.
Для планирования полезно вести два независимых ограничения. Первое — общий допустимый расход на развлечение за месяц: оно может быть нулевым и должно определяться до игры. Второе — лимит на одну сессию или конкретный формат, который не должен превышать общий бюджет. Если первый лимит израсходован, второй автоматически перестаёт иметь значение.
Важно отличать учёт результатов от разрешения себе играть на более высоких ставках после удачной сессии. Временный рост баланса не означает появления «лишних» денег. Любое изменение бюджета стоит оценивать вне игры, в спокойной обстановке, а не сразу после серии побед.
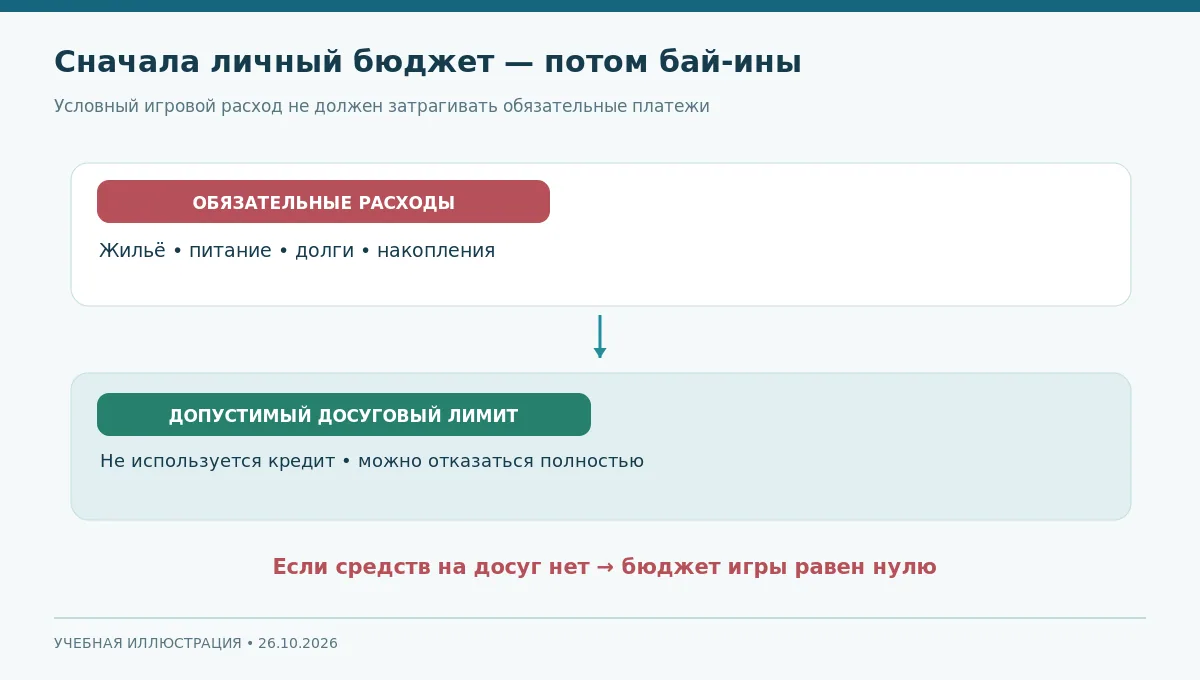
Рисунок 1. Сначала защищаются обязательные расходы; расчёт бай-инов начинается только с остатка, который допустимо полностью потерять.
Что такое бай-ин и как считать запас
Бай-ин — сумма, которую игрок выделяет на вход в кеш-стол или турнир. В кеше она связана с размером стека, а в турнире может включать отдельно указанный сбор организатора. Для примерной оценки риска банкролл часто измеряют в «количестве бай-инов»: бюджет делят на стоимость одного входа.
Пример. Условный учебный бюджет — 24 000 ₽. При бай-ине 800 ₽ это 30 входов; при бай-ине 400 ₽ — 60 входов. Меньший размер одной единицы уменьшает долю бюджета, теряемую при одном неудачном входе, но не меняет вероятность проигрыша отдельной раздачи. Сравнение не учитывает комиссию, повторные входы и изменения стека.
Практические ориентиры вроде 20–30 бай-инов для кеша и 50–100 для турниров встречаются в обучающих материалах, но это не универсальные безопасные нормы. Они не гарантируют сохранность денег. Турниры с большим полем и нерегулярной частотой призов могут требовать значительно более осторожного подхода даже в учебной модели. Если потери вызывают стресс, подходящий денежный лимит — меньше, вплоть до нуля.
| Условная цена одного входа | Сколько входов в 24 000 ₽ | Доля бюджета в одном входе |
|---|---|---|
| 400 ₽ | 60 | 1,67% |
| 800 ₽ | 30 | 3,33% |
| 1 200 ₽ | 20 | 5% |
| 2 400 ₽ | 10 | 10% |
Эта таблица не рекомендует размер денежных ставок. Она показывает, насколько одна и та же сумма становится уязвимее к крупным отдельным потерям при увеличении доли риска.
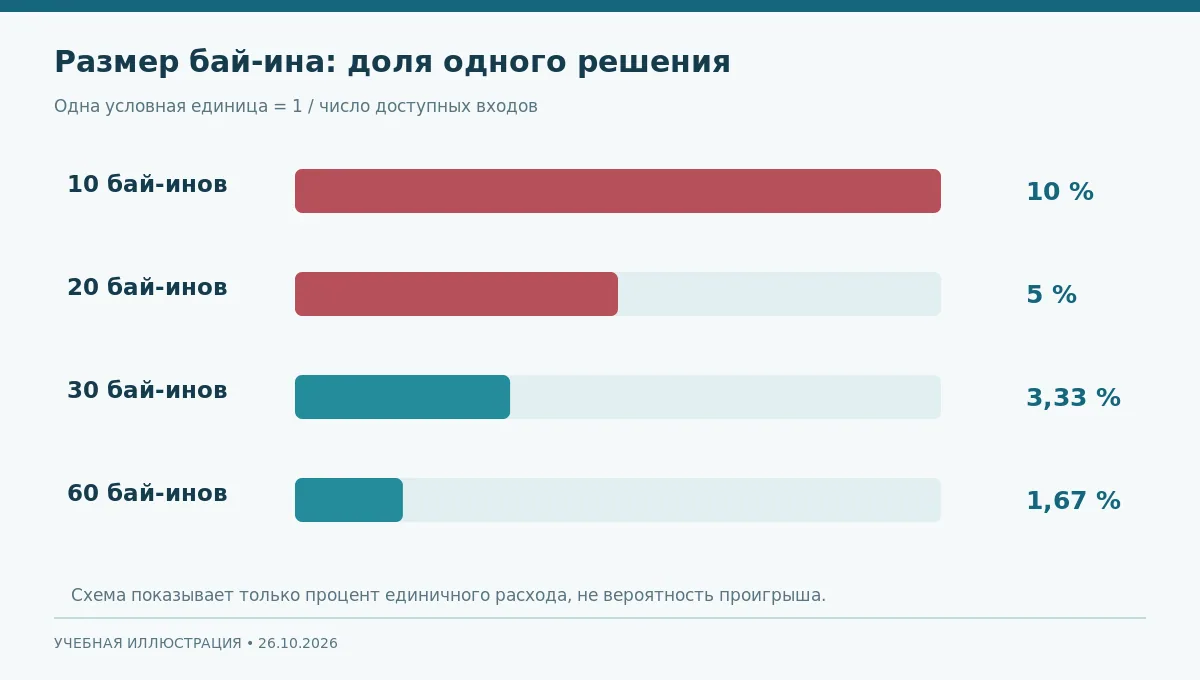
Рисунок 2. При прочих равных единичный вход в 10% бюджета создаёт более крупное разовое проседание, чем вход в 1,67%.
Почему банкролл не защищает от дисперсии
Дисперсия — разброс результата относительно математического ожидания. Удачная серия не доказывает высокое мастерство, а проигрышная — не обязательно означает, что каждое решение было неверным. Особенно заметен этот эффект в турнирах: многие участники заканчивают без призов, а редкие высокие места сильно влияют на итоговый результат.
В учебной модели с фиксированным размером входа проигрыш пяти входов подряд при запасе 20 уменьшает доступные средства на 25%; при запасе 50 — на 10%. Это просто арифметика серии затрат, а не вероятность возникновения такой серии. В реальности дальнейшие потери могут продолжиться, а крупный выигрыш может вовсе не наступить.
Не следует трактовать «откат уровня» как способ вернуть проигрыш. Смена лимита уменьшает размер будущего денежного решения, но не компенсирует уже понесённые убытки. Гораздо важнее заранее определить условие завершения игры и соблюдать его без исключений.
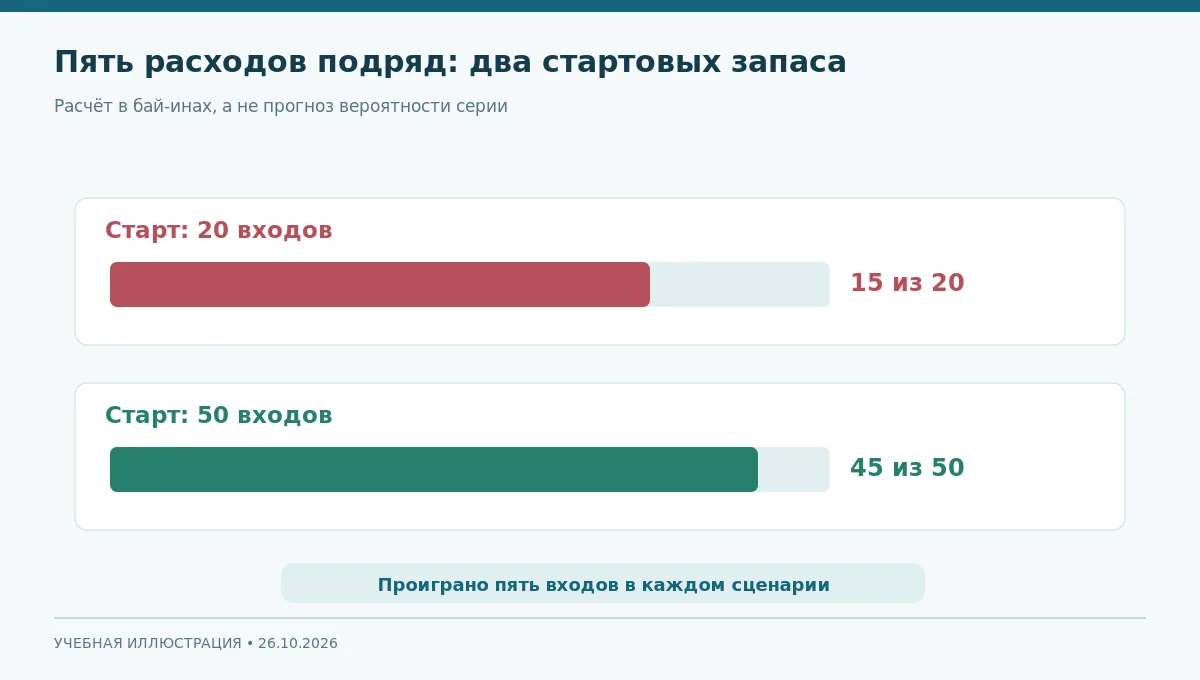
Рисунок 3. Одна и та же серия из пяти расходов по одному бай-ину даёт разную процентную просадку при разном стартовом запасе.
Почему запас в бай-инах не равен вероятности «разорения»
Из числа 30 или 60 бай-инов нельзя вывести точную вероятность потери бюджета без отдельной математической модели. Для этого потребовались бы распределение результатов, степень независимости исходов, размер комиссии, изменения лимитов и множество других предположений. В популярных обсуждениях встречается риск «разорения», рассчитанный по фиксированному винрейту и дисперсии. Но если эти параметры неизвестны или зависят от состава игры, красивая цифра получается мнимо точной.
Для начинающего более полезен простой принцип: любой денежный бюджет может быть исчерпан; увеличение количества входов только меняет масштаб отдельных потерь. Поэтому сначала оценивают допустимость самой траты, а уже затем техническое количество условных единиц.
Кеш-игры и турниры: разные сценарии риска
В кеше результат меняется от раздачи к раздаче, и игрок может технически пополнить стек. Это не означает, что пополнение безгранично: каждое новое внесение денег — новый расход. Для дисциплины стоит вести учёт суммарных внесений за сессию, а не только величины последнего стека на столе.
В турнирах до старта часто известна цена одного входа, но re-entry и rebuy делают итоговый расход переменным. Если турнир стоит условные 500 ₽ и разрешает три входа, потенциальный расход составит уже 1 500 ₽ без учёта других условий. Поэтому считать «один турнир = один бай-ин» в таких структурах рискованно.
Сравнивайте не только стоимость входа, но и число турниров за неделю, продолжительность сессии, структуру призов и наличие дополнительных сборов. Даже маленькие суммы становятся значительными при высокой частоте игры. Пометка «низкий лимит» сама по себе ничего не говорит о расходах человека, который проводит за столами много часов.
Как считать серию расходов, если входов несколько
Предположим, учебный месячный предел составляет 3 000 ₽, а один вход — 500 ₽. После трёх входов уже израсходована половина месячного предела, хотя последний стол может показывать стек другого размера. Если участник возвращается на стол с новыми деньгами, каждый новый расход следует прибавлять к общей сумме. Поэтому контролировать нужно не только остаток на одном столе, но и весь денежный поток за выбранный период.
В турнирном расписании с несколькими дисциплинами стоимость участия может различаться. Удобнее заранее суммировать потенциальные расходы по всем входам, в том числе повторным, и сравнивать результат с ограничением. Если итог превышает установленный личный максимум, это достаточная причина отказаться от части событий или всей игровой сессии. Выбор «более дешёвых входов» не должен становиться оправданием затяжной игры.
Как установить лимиты до начала сессии
Лучшее время для финансовых решений — до запуска игры, когда нет давления предыдущего результата. В письменном плане можно указать максимум расходов за месяц и неделю, продолжительность сессии, стоп-условия и правило, что превышение бюджета запрещено даже после «почти выигранной» крупной раздачи.
Не нужно считать так называемый стоп-лосс математическим средством улучшить вероятность победы: он нужен как поведенческий барьер, а не как средство изменения карт или матожидания. Некоторые платформы предлагают депозитные, временные и игровые ограничения, а также паузу или самоисключение. Доступность этих инструментов и правила их действия зависят от оператора и региона.
Полезный чек-лист перед сессией:
- Допустим ли вообще денежный риск сегодня с точки зрения личных расходов?
- Есть ли заранее заданный неизменяемый максимум затрат?
- Достаточно ли времени и внимания для принятия решений без спешки?
- Нет ли желания вернуть прошлые потери, занять деньги или скрыть расходы?
- Знаю ли я, как завершить доступ к игре или ограничить аккаунт?
Если ответ на вопросы о долгах, скрываемых расходах или «отыгрыше» тревожный, разумнее не начинать сессию и обратиться за поддержкой.
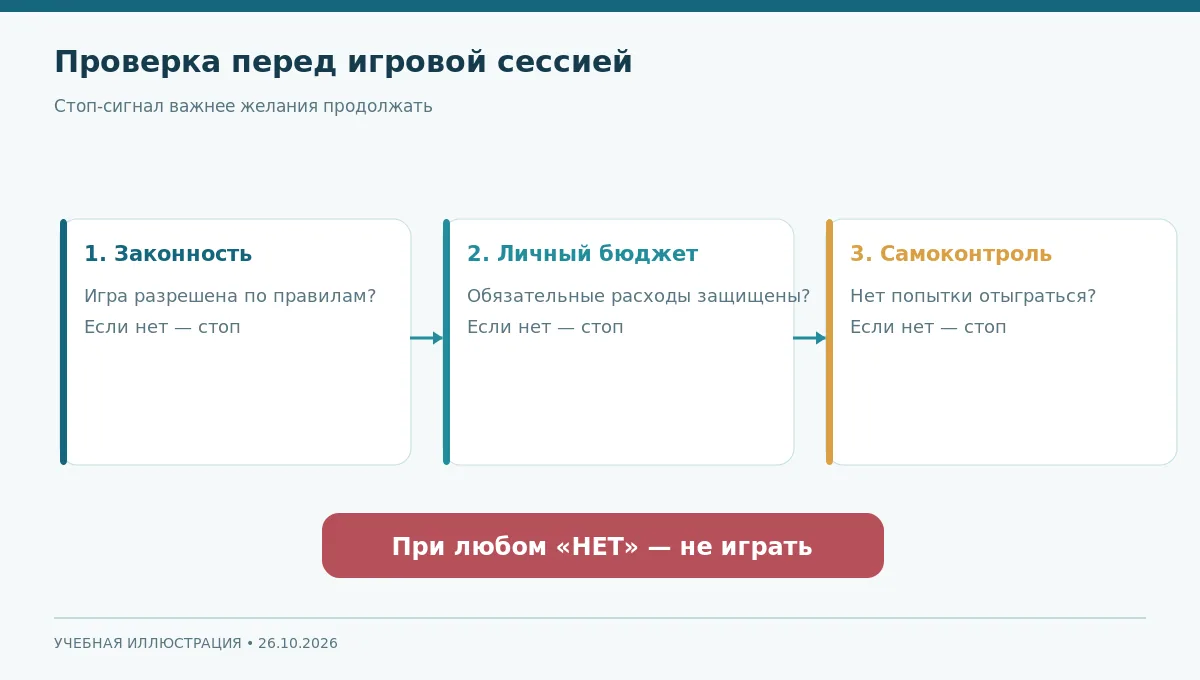
Рисунок 4. Любой стоп-сигнал означает отказ от сессии; увеличение лимита после потерь в схеме не предусмотрено.
Как вести журнал без самообмана
Журнал полезен для обучения, когда он фиксирует не только выигрыш и проигрыш, но также расходы на комиссию, продолжительность сессии, количество повторных входов, состояние внимания и соблюдение лимитов. Без такой записи легко помнить крупные успехи и забывать частые мелкие расходы.
| Поле журнала | Для чего |
|---|---|
| Дата и формат | Разделить разные игровые дисциплины |
| Планируемый бюджет сессии | Сравнить намерение с фактическим расходом |
| Общие внесения и комиссии | Не потерять повторные входы и удержания |
| Время начала и конца | Замечать чрезмерно длинные сессии |
| Нарушения лимита | Выявлять поведенческий риск, а не оправдывать его |
| Замечания к решениям | Отделять обучающие ошибки от случайного исхода |
Не стоит рассчитывать «уровень мастерства» по нескольким удачным вечерам. Ограниченная выборка почти ничего не говорит о долгосрочном результате. Если журнал показывает систематический перерасход или навязчивое желание продолжать, его главный вывод — необходимость остановки.
Банкролл, пот-оддсы и ожидание: в чём разница
Пот-оддсы отвечают на локальный математический вопрос: какую долю банка требуется выиграть, чтобы колл был оправдан при заданных допущениях. Банкролл-менеджмент отвечает на другой вопрос: можно ли вообще допустить данный денежный риск с учётом бюджета и поведения. Это два разных уровня принятия решений.
Даже корректный расчёт шансов банка не гарантирует положительного финансового результата. Более того, ошибки в оценке диапазона соперника, влияние рейка и невозможность реализовать эквити могут изменить вывод. Управление лимитами не делает спорное решение математически хорошим, а математически хорошее решение не отменяет необходимости финансовых ограничений.
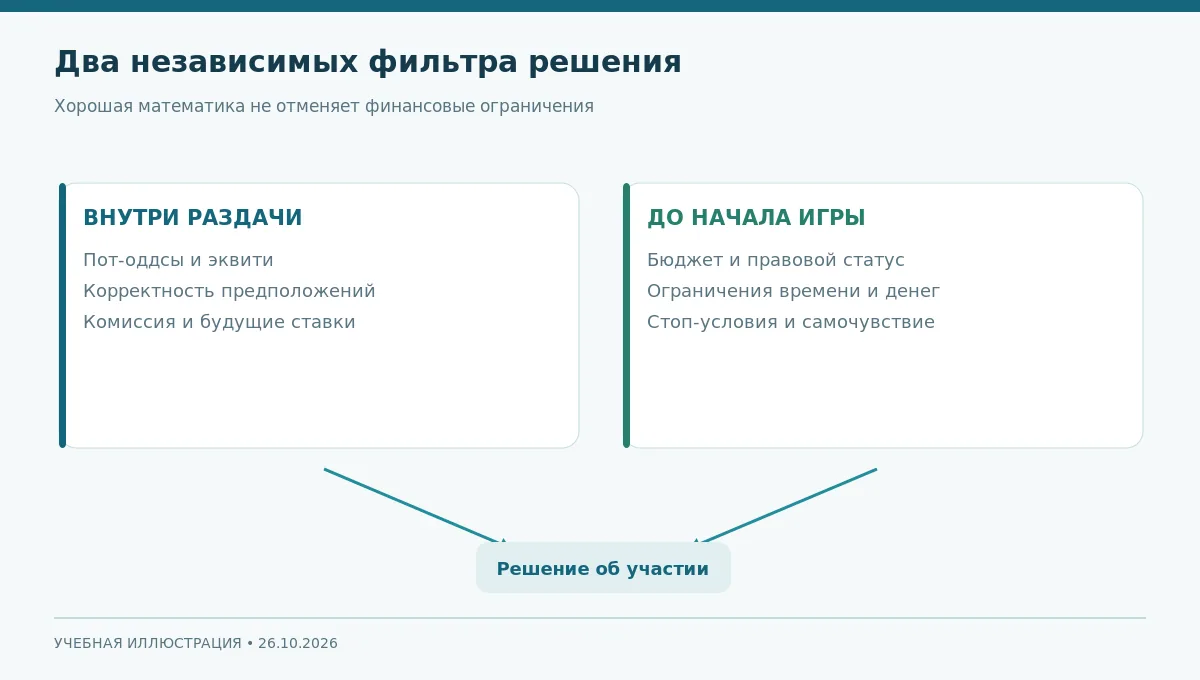
Рисунок 5. Ситуационное матожидание не заменяет личный финансовый лимит: оба фильтра нужны независимо.
Как соотносятся статистика, денежный риск и психологическое состояние
Даже большой массив раздач не превращает риск в гарантию предсказуемого результата. Статистические метрики зависят от качества данных и неоднородности соперников; поведение человека меняется из-за усталости и стресса. Если вы считаете, что обязаны продолжать ради «нормализации дисперсии», это уже плохое основание для финансового решения. Закон больших чисел не обязывает ближайшую сессию компенсировать предыдущую.
Психологический сигнал иногда важнее бухгалтерского. Потеря сна, нарушение личных обязательств, скрытые переводы, раздражение из-за остановки и желание брать взаймы заслуживают немедленного внимания независимо от размера текущего банкролла. Никакой коэффициент числа бай-инов не является универсальным психологическим порогом безопасности.
Когда лучше отказаться от игры
Немедленная остановка разумна при попытках отыграться, заимствовании денег, нарушении ранее принятого лимита, ощущении потери контроля, конфликте с близкими или использовании игры как способа справиться со стрессом. Не пытайтесь «настроить более правильный банкролл», если проблема уже связана не с размером входа, а с невозможностью прекратить игру.
В такой ситуации помогают блокировки доступа, ограничения платежей, доверенный разговор и специализированная помощь по проблемному азартному поведению. Приоритет — личная безопасность и финансовая устойчивость, а не продолжение участия.
FAQ
Какой банкролл нужен новичку? Универсальной денежной суммы не существует. Для обучения оптимально обходиться без финансового риска; если речь о реальных деньгах, допустим только бюджет, полная потеря которого не повлияет на обязательные расходы.
Спасают ли 100 бай-инов от проигрыша? Нет. Больший резерв уменьшает долю единичного убытка, но не исключает длительную серию потерь и не гарантирует прибыль.
Когда повышать лимит? Рост краткосрочного баланса сам по себе не основание повышать расходы. Любое решение о бюджете принимают вне сессии и без давления необходимости отыграться.
Что делать, если нарушил собственный лимит? Прекратить игру, не пополнять счёт для «компенсации» и воспользоваться доступными инструментами ограничения или поддержкой.
Источники и дата проверки
Материал проверен 26.10.2026. Об управлении финансовыми лимитами: UK Gambling Commission — Financial Limits, UK Gambling Commission — Control Time and Money. Зарубежные стандарты приводятся как пример инструментов снижения риска, а не как правовые требования к российским операторам. Числа и графики — учебные сценарии, не статистический прогноз доходности и не рекомендация играть на деньги.
Редакционное примечание: факты, связанные с законом, лицензиями и региональной доступностью, необходимо повторно проверить перед фактической публикацией. Полный абсолютный canonical зависит от домена сайта.