Пот-оддсы (pot odds), или шансы банка, показывают, сколько нужно заплатить за продолжение раздачи относительно суммы, которую можно выиграть после колла. Они помогают ответить на вопрос: достаточно ли часто наша рука окажется победителем, чтобы конкретный колл имел математический смысл? Пот-оддсы не предсказывают исход и не гарантируют выигрыш; это цена решения, которую сравнивают с оценкой вероятности победы.
Для новичка достаточно освоить один расчёт: сумма колла / (банк перед коллом + сумма колла). Полученный процент — минимальная доля выигрышей для безубыточного колла при упрощённых условиях: без рейка, без дополнительных ставок и без деления банка. Дальше эта базовая модель уточняется под конкретный тип раздачи.
Формула пот-оддсов: как найти требуемое эквити
Обозначим P — размер банка в момент принятия решения, до нашего колла, но уже после ставки соперника. Обозначим C — цену колла. Тогда минимальное эквити, необходимое в упрощённом примере, равно:
Требуемое эквити = C / (P + C) × 100 %.
Почему в знаменателе появляется C? Если мы коллируем, банк увеличивается на внесённые нами фишки. Когда исход определяется без последующих ставок, это вся сумма, распределяемая в конце раздачи. Если мы ошибочно поделим C только на P, получится завышенная граница, поскольку собственный колл тоже входит в итоговый банк.
Важно также не считать ставку соперника дважды. Если до ставки в банке 100, а оппонент поставил 50, P = 150, а не 100. Мы доплачиваем C = 50, итоговый банк после колла равен 200. Требуемое эквити: 50 / 200 = 25 %. Для простого сравнения это центральный ориентир.
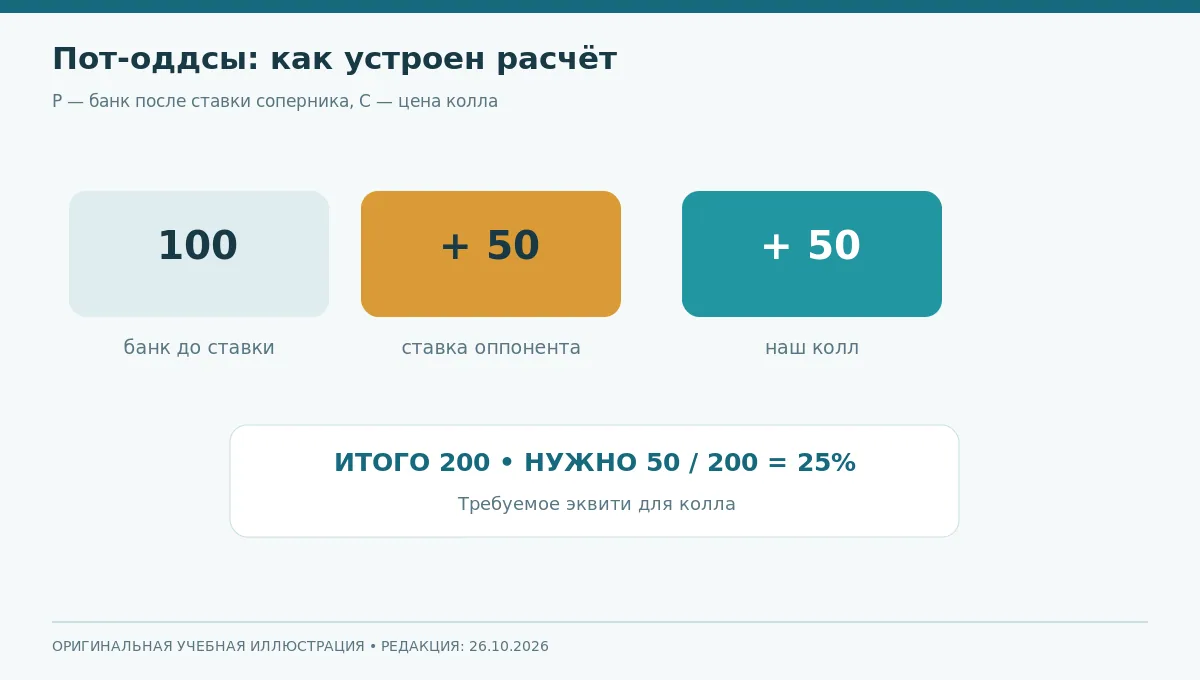
Рисунок 1. Формула считается от банка, где ставка соперника уже учтена, но наш колл ещё нет.
Три подробных примера расчёта
Пример 1. Небольшая ставка. До действия соперника в банке 80 условных фишек. Он ставит 20; перед нашим решением в банке 100. Колл стоит 20, после него банк будет 120. Следовательно, нужно выигрывать чаще чем 20 / 120 = 16,67 % в модели без последующих затрат. Не путайте это с отношением 20 к первоначальным 80: тот вариант не учитывает важные суммы.
Пример 2. Ставка в половину банка. Банк до ставки — 100, соперник добавляет 50. Получаем P = 150 и C = 50. Нужная доля выигрышей равна 25 %. Здесь часто ошибаются, говоря, что нужно 33,3 %, потому что делят 50 на 150, то есть исключают собственный колл из итоговой суммы. Это не та доля, которую нужно сравнивать с вероятностью выигрыша.
Пример 3. Ставка размером с банк. До ставки в банке 200, оппонент ставит 200. Перед нашим коллом там 400; колл стоит 200. Итоговый банк при продолжении — 600. Требуемое эквити 200 / 600 = 33,33 %. Это заметно выше, чем для небольшой ставки, поэтому одной и той же рукой не обязательно отвечать на разные размеры бетов.
| Размер ставки относительно исходного банка | Цена колла | Требуемое эквити |
|---|---|---|
| 25 % банка | 0,25 P₀ | 16,67 % |
| 50 % банка | 0,50 P₀ | 25,00 % |
| 75 % банка | 0,75 P₀ | 30,00 % |
| 100 % банка | 1,00 P₀ | 33,33 % |
| 150 % банка | 1,50 P₀ | 37,50 % |
Здесь P₀ — банк до ставки оппонента; в формулах для расчёта нужного эквити выше P уже включает его ставку. Таблица предназначена только для ситуации, когда колл завершает ставки и нет сложной структуры побочных банков.
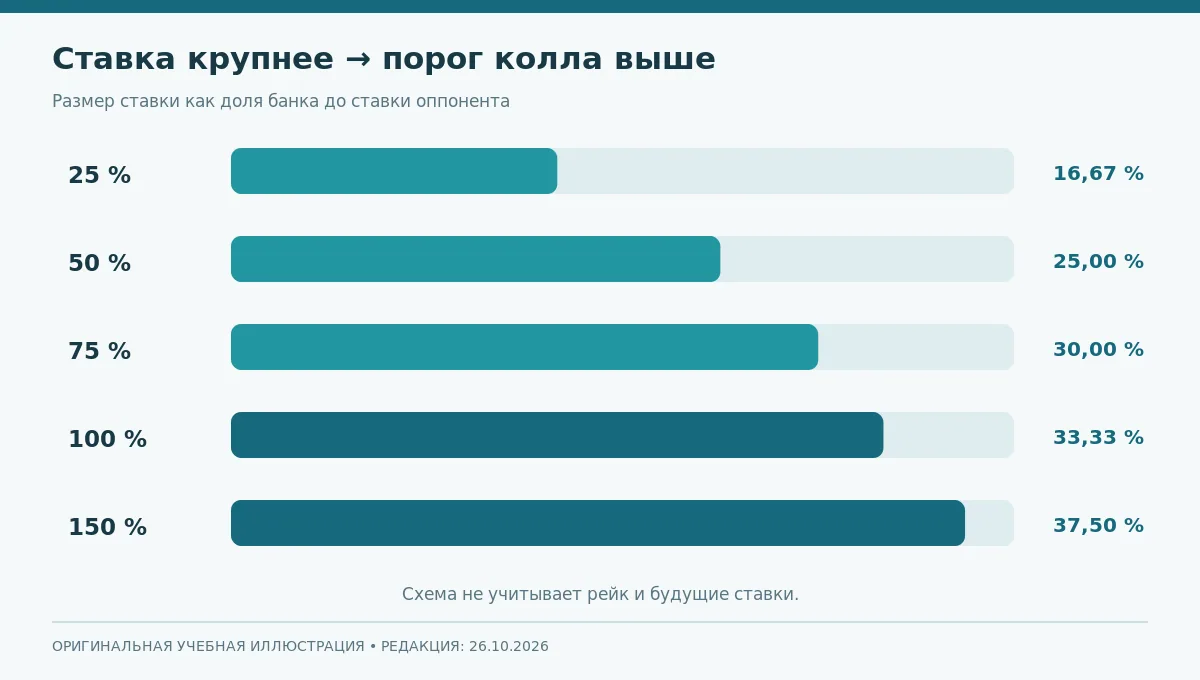
Рисунок 2. Чем больше ставка относительно исходного банка, тем выше минимальное эквити для простого колла.
Эквити и ауты: почему пот-оддсов самих по себе недостаточно
Эквити — доля банка, которая математически приходится нашей руке против предполагаемого диапазона соперника при известных картах и правилах. Чтобы применить пот-оддсы, нужно сопоставить цену колла с реалистичным эквити. Недостаточно увидеть четыре карты одной масти и механически объявить девять аутов: часть «спасительных» карт может одновременно усилить более сильную руку соперника.
Аут — ещё не открытая карта, которая улучшает руку до потенциально выигрышной. Рассмотрим ситуацию: после тёрна у нас есть четыре червы, а всего в стандартной колоде тринадцать червей. Условно девять червей могут завершить флеш. Из 46 неизвестных нам карт на ривере вероятность увидеть черву составляет 9 / 46 ≈ 19,57 %. Это вероятность улучшения до флеша, а не обязательно вероятность выигрыша.
Если в примере 1 требуемое эквити равно 16,67 %, то 19,57 % на первый взгляд достаточно. Но вывод «колл всегда хорош» неверен, если часть аутов не даёт победу, если при выигрыше банк делится или если из него удерживается комиссия. С другой стороны, ставка на ривере после нашего улучшения иногда приносит дополнительные фишки. Следовательно, точность решения зависит от контекста.
Когда на флопе до вскрытия остаются две карты, вероятность попасть хотя бы в один из девяти аутов к риверу при допущении, что ауты чистые, составляет:
1 − (38 / 47) × (37 / 46) ≈ 34,97 %.
Но нельзя сравнить эту цифру с ценой одного колла на флопе, если на тёрне нас могут заставить платить ещё. Двухкарточную вероятность корректнее применять, когда обе будущие карты гарантированно будут открыты без дополнительных ставок, например в подходящей all-in-ситуации. Если решение предполагает новую торговлю на тёрне, посчитайте цену каждой возможной ветки.
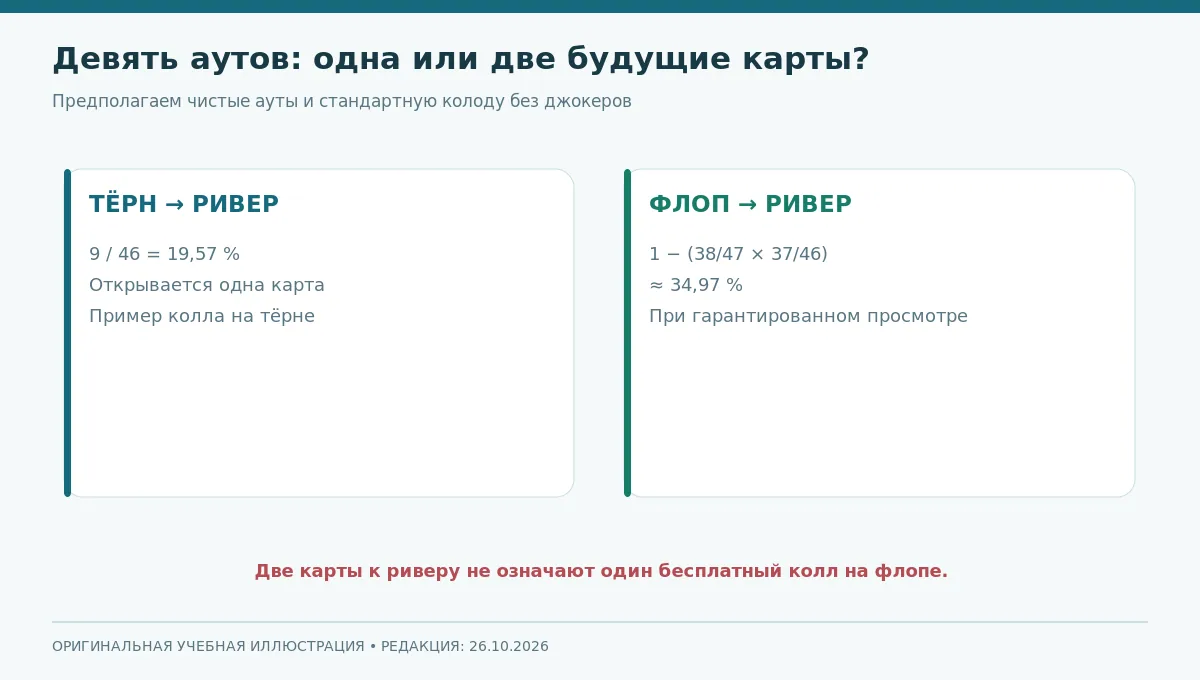
Рисунок 3. Вероятность «до ривера» неприменима автоматически к коллу, после которого возникнут новые ставки.
Что меняет оценку шансов: грязные ауты и блокеры
Представьте флеш-дро на доске, где уже возможна пара. Вы можете закрыть флеш, но соперник иногда соберёт фул-хаус или каре. Формально нужный цвет карты вышел, однако банк не обязательно ваш. Такие карты называют грязными аутами, и их нельзя засчитывать с той же уверенностью, что гарантированные выигрышные карты. Убирать целые ауты по произвольной схеме тоже плохо: корректнее оценивать диапазон рук соперника и вероятность различных исходов.
Блокеры — карты, уже находящиеся у вас или на доске, которые уменьшают число возможных сочетаний для соперника. Они важны не только для блефа, но и для оценки его диапазона: если вы держите конкретного туза, это исключает некоторые комбинации с этим тузом из рук оппонента. Однако наличие блокера не является прямой прибавкой в несколько фиксированных процентов эквити — его влияние зависит от остальных карт и сценария.
На практике диапазоны редко известны точно. Хорошая учебная привычка — сначала посчитать порог эквити, а потом рассмотреть несколько реалистичных сценариев диапазона: узкий сильный, смешанный и широкий. Если предполагаемое эквити сильно меняется, решение чувствительно к предположениям, и одна точная до сотых цифра создаёт ложную уверенность.
Имплайд-оддсы и рейк: когда простая формула перестаёт работать
Имплайд-оддсы — возможная дополнительная выгода от будущих ставок соперника, если наша рука усилится. Они иногда оправдывают колл, который не проходит по непосредственным шансам банка. Но это не «бесплатные» деньги: противник может прекратить платить, когда очевидная опасная карта приходит, или сам получить руку сильнее. Оценка будущих выплат — предположение, а не гарантия.
Обратные имплайд-оддсы описывают обратный риск: мы закрываем приличную комбинацию и продолжаем платить, но соперник оказывается впереди. Так может случиться с низким флешем против более высокого или со слабым стритом на доске, где доступны старшие последовательности. Поэтому решения с маргинальными дро требуют осторожности даже при привлекательной цене текущего колла.
Рейк уменьшает итоговую сумму, которую получит победитель, и тем самым может сделать пограничный колл хуже. Точный эффект зависит от правил конкретного стола и момента удержания комиссии. Нельзя просто добавлять универсальные «два процента запаса»: в одном формате рейк удерживается, в другом не применяется или ограничен фиксированной суммой. Выражая pot odds через прибыль после комиссий, нужно пересчитывать чистый доступный банк по реальным правилам.
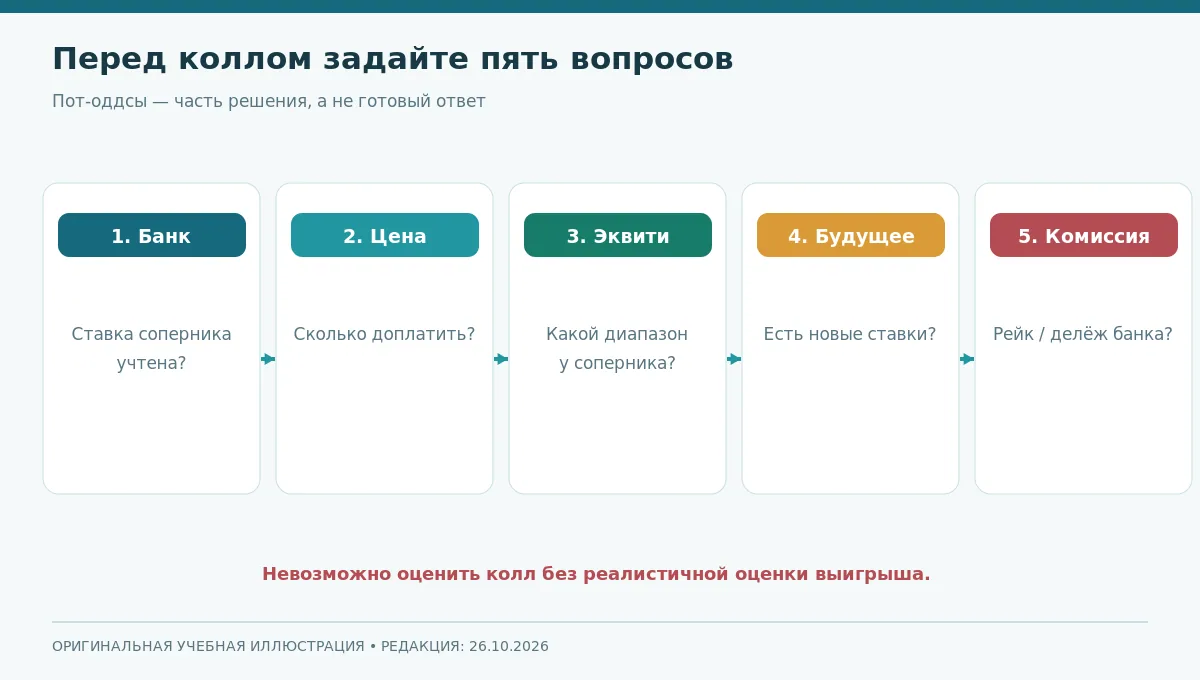
Рисунок 4. Пот-оддсы — первый фильтр решения; эквити и будущие расходы определяют, насколько применим результат.
Чем пот-оддсы отличаются от математического ожидания (EV)
Пот-оддсы дают порог, который нужно преодолеть предполагаемой вероятностью победы. EV оценивает средний финансовый результат конкретного действия с учётом разных возможных исходов. Если колл завершается вскрытием и выигрыш приносит банк P, проигрыш стоит C, а вероятность выигрыша равна e, упрощённый расчёт выглядит так: EV колла = e × P − (1 − e) × C. Здесь P — банк до нашего колла, а возврат собственной внесённой суммы при выигрыше не считается прибылью.
Для примера при P = 150, C = 50 и вероятности победы 30 % получаем EV = 0,30 × 150 − 0,70 × 50 = +10 фишек на одно решение в среднем. Это не означает, что колл принесёт десять фишек в конкретной раздаче: чаще результатом будут разные полные выигрыши и проигрыши. Подробный разбор EV планируется в отдельной статье «Математическое ожидание в покере», чтобы не дублировать здесь весь её интент.
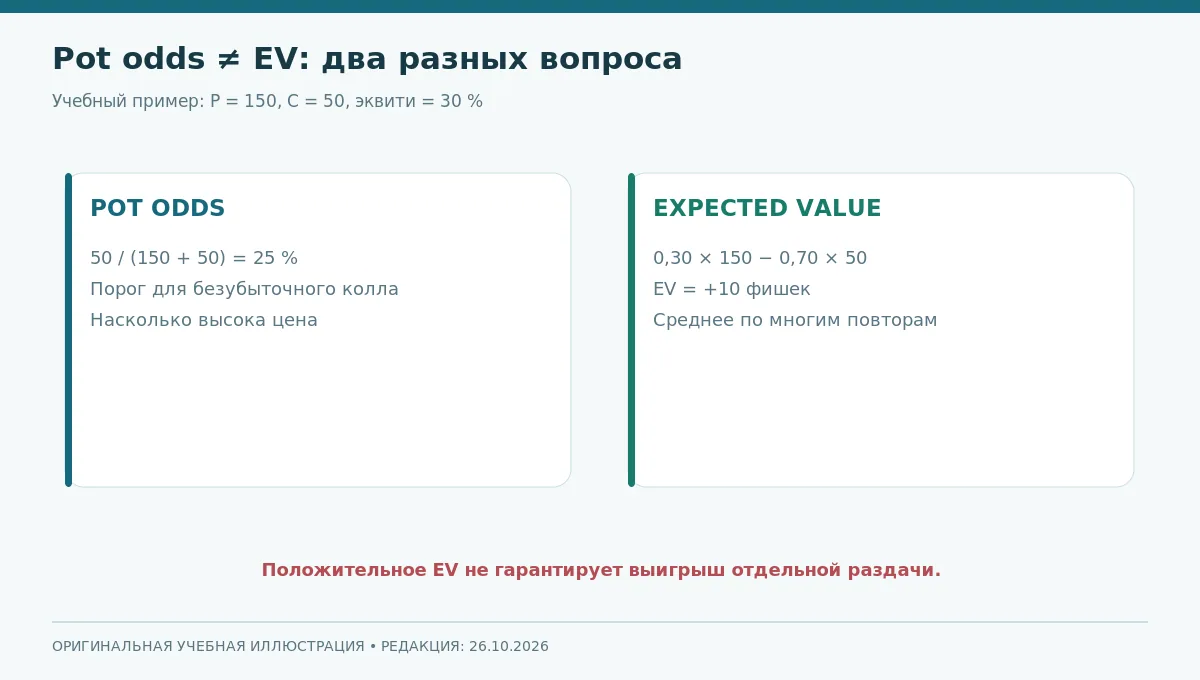
Рисунок 5. Шансы банка отвечают «какое эквити нужно», а EV — «каков средний результат данного колла».
Ривер: почему даже без дро пот-оддсы полезны
На ривере больше не будет новых карт, поэтому понятие аутов уже не помогает: ваша рука либо выигрывает против конкретной руки оппонента, либо проигрывает, либо делит банк. В такой ситуации пот-оддсы используются для оценки колла с блеф-кетчером — рукой, способной обыграть блеф, но уступающей большинству ставок «на вэлью». Это особенно показательный способ понять, что шансы банка относятся не только к незавершённым флешам и стритам.
Представим, что перед ставкой оппонента в банке 100 фишек, он поставил 50, а у нас средняя пара. Как и раньше, порог безубыточного колла составляет 25 %. Если среди тех рук, с которыми противник так ставит, блефы составляют более четверти, и наша пара действительно выигрывает против этих блефов и проигрывает против ставок на вэлью, упрощённый колл может быть оправдан по цене. Однако это зависит от того, как именно мы определили диапазон, а не от одной фразы «он любит блефовать».
Допустим, вы оцениваете его финальный диапазон в 12 равновероятных комбинаций, из которых три — блефы. Тогда у блеф-кетчера примерно 25 % выигрышей, то есть граница безубыточности для данной цены. Если блефов только две комбинации, доля падает до 16,67 % и колл в этой модели хуже. Реальные комбинации не всегда равновероятны: разные руки могут разыгрываться на ривере с разной частотой, поэтому число «12» здесь используется только как прозрачный учебный пример.
Как посчитать шансы банка без калькулятора
Полезно быстро переводить пропорцию в проценты. Если на каждый 1 фишку колла вы можете выиграть 4 уже лежащие в банке, соотношение 4 к 1, а требуемое эквити 1 / (4 + 1) = 20 %. Если отношение 3 к 1, порог 25 %, если 2 к 1 — 33,33 %. Соотношение само по себе часто проще вычислить в уме, когда размер банка выражен крупными круглыми числами.
При этом не путайте «получаю 3 к 1» и «у меня шанс выигрыша один к трём». В первом случае речь о размере вознаграждения относительно риска; во втором — о предполагаемой частоте исходов, и её необходимо оценить отдельно. Работа с соотношениями снижает вычислительную нагрузку, но не отменяет необходимость проверить, что вы правильно определили банк и цену колла.
Краткая памятка и частые ошибки
Перед коллом запишите банк до ставки, ставку оппонента, сумму, которую нужно добавить, а затем рассчитайте новый общий банк. Сравните требуемое эквити с оценкой своей руки против диапазона, а не с уверенностью, возникшей после удачного предыдущего вскрытия. Если раздача не заканчивается этим коллом, учтите риск будущих ставок.
Типичные ошибки: не включать ставку соперника в текущий банк, забывать собственный колл в знаменателе, сравнивать шанс до ривера с одной оплатой флопа, считать все ауты чистыми, игнорировать рейк и выдавать оценку диапазона за достоверный факт. Ещё одна проблема — путать шансы банка с шансами собрать определённую комбинацию: это разные величины.
Нужно ли знать пот-оддсы наизусть? Полезно запомнить пороги для ставки в половину банка (25 %) и размером с банк (33,33 %), а для остальных ситуаций рассчитывать их по формуле.
Можно ли коллировать, если вероятность улучшения выше порога? Не обязательно: улучшение может не дать лучшую руку, а последующие ставки и комиссия могут изменить итог.
Что изучать после формулы? Позиции за столом помогают понимать контекст решений, а материал об EV расширяет вычисление на ставки, рейзы и будущие ветки.
Источники и допущения
- World Poker Federation — Pot Odds in Poker — формула и распространённые пороги.
- PokerStars Learn — Pot Odds — общий учебный подход к расчёту.
- Все численные примеры выше рассчитаны непосредственно по указанным банкам и допущениям; это учебные фишки, не прогнозы дохода.
Редакционная проверка расчётов: 26.10.2026. Изложение носит образовательный характер и не заменяет анализ конкретной раздачи.