EV в покере (Expected Value, математическое ожидание) — средний результат решения, если мысленно повторять одинаковую ситуацию много раз при тех же вероятностях и правилах расчёта. Он не предсказывает выигрыш конкретной раздачи. Ход с положительным EV может закончиться проигрышем, а убыточный ход иногда приносит крупный банк. Польза метода не в «гарантии дохода», а в возможности сравнить варианты — фолд, колл, ставка или рейз — по ожидаемому результату.
Для корректного вычисления важно выбрать одну точку отсчёта: например, принять фолд сейчас за EV = 0, поскольку уже вложенные в банк фишки невозвратны. Тогда колл рассматривается как новая инвестиция с возможным плюсом или минусом относительно фолда. Нельзя на одном шаге считать уже вложенные деньги потерей, а на другом — добавлять их в цену колла: это приводит к двойному учёту.
Главная формула математического ожидания
В общем виде EV = сумма (вероятность исхода × чистый результат этого исхода). Если существуют только два исхода — выигрыш и проигрыш, — формула упрощается: EV = P(выиграть) × выигрыш − P(проиграть) × потеря. Здесь суммы считаются от выбранного момента принятия решения; исходы должны охватывать все варианты, а их вероятности — складываться до 100%.
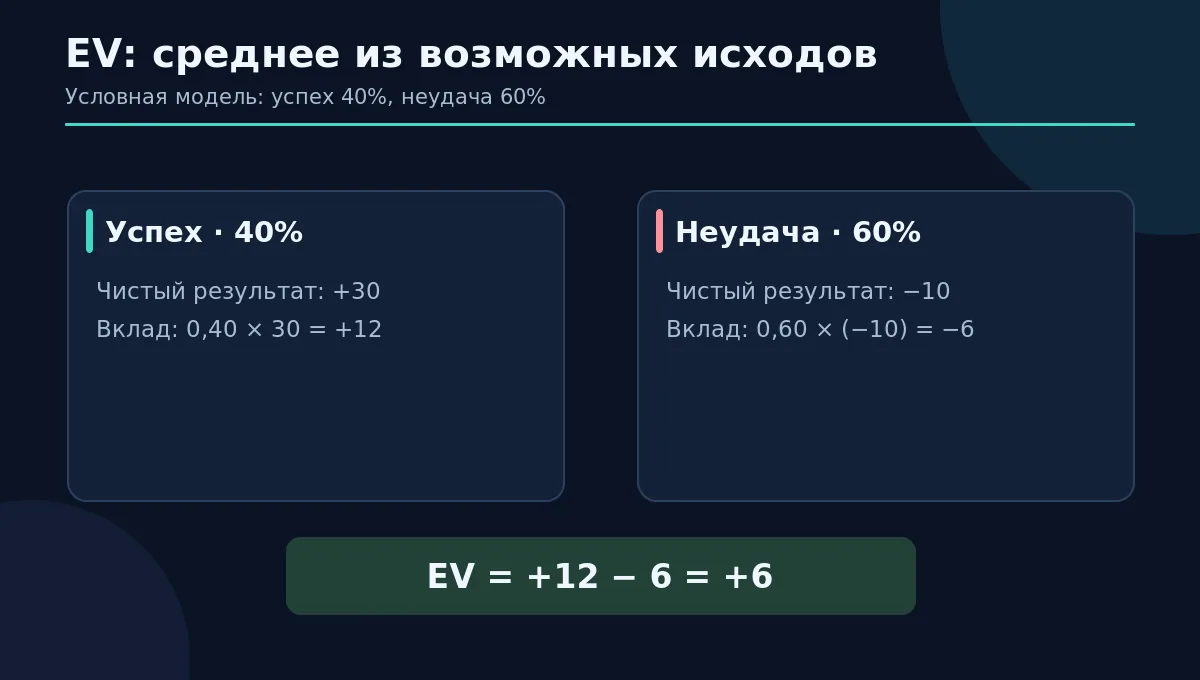
Представьте условную игру: при успехе вы получаете чистые +30 фишек, при неудаче теряете 10 фишек; вероятность успеха 40%, неудачи 60%. Тогда EV = 0,40 × 30 − 0,60 × 10 = +6 фишек. Это не обещание получить шесть фишек в каждой попытке: отдельные исходы дают +30 или −10. Знак EV описывает средний эффект модели, а не результат одного хода.
Если вероятности неизвестны, точное EV тоже неизвестно. Можно построить несколько сценариев или диапазонов оценок, но не превращать субъективную уверенность в «точные 73%». Poker EV — полезный язык для анализа, а не способ устранить неопределённость.
Пример 1: когда колл на ривере имеет положительное EV
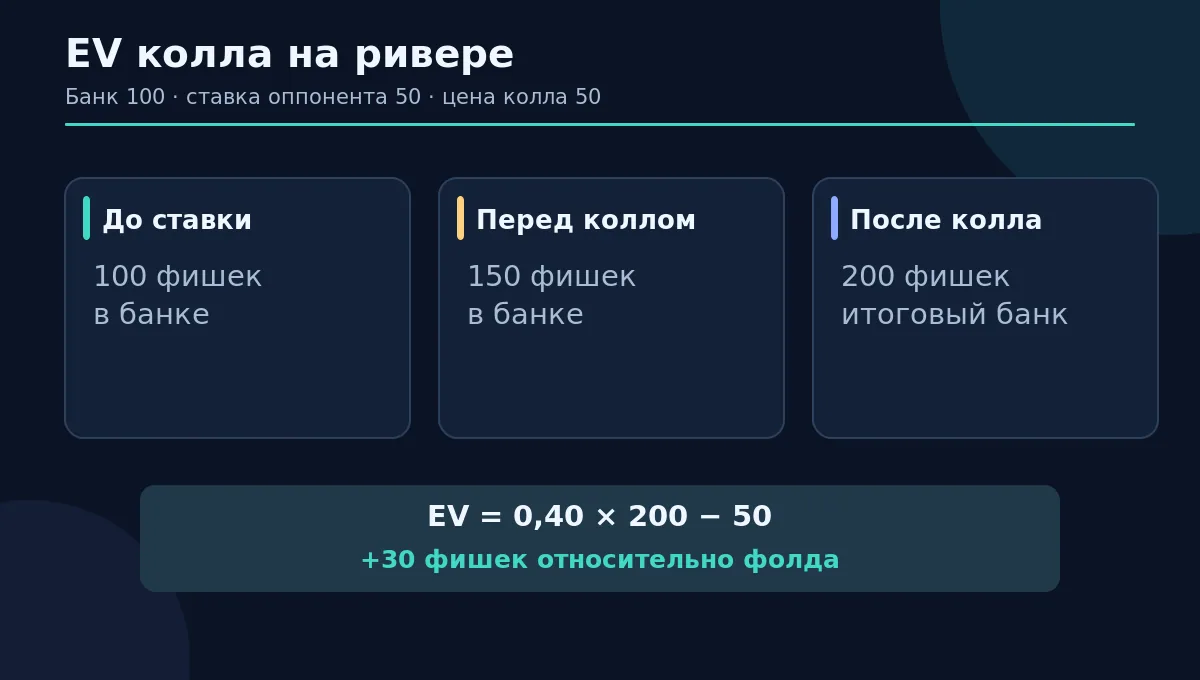
Допустим, до ставки оппонента в банке 100 условных фишек. Он ставит 50, теперь перед вашим решением в банке 150. Колл стоит 50; при выигрыше вы забираете 200-фишечный итоговый банк, но 50 из них только что вложили сами. Следовательно, чистый результат успешного колла относительно фолда — +150, а проигрыша — −50. Если ваша оценка вероятности выигрыша 40%, то EV колла = 0,40 × 150 − 0,60 × 50 = +30 фишек.
Тот же расчёт записывают компактно: EV(колл) = equity × (банк перед коллом + сумма колла) − сумма колла. При банке перед коллом 150 и колле 50 получаем 0,40 × 200 − 50 = +30. Эти две формы эквивалентны, если equity учитывает все результаты. При возможности ничьей её нужно учитывать отдельно, в том числе делёж банка; простая модель «выиграл или проиграл» тогда уже неполна.
| Условие | Значение |
|---|---|
| Банк до ставки соперника | 100 |
| Ставка соперника | 50 |
| Банк перед вашим коллом | 150 |
| Цена колла | 50 |
| Итоговый банк после колла | 200 |
| Оценённая доля выигрыша | 40% |
| EV колла относительно фолда | +30 |
Но цифра 40% была допущением примера. В реальном розыгрыше её нельзя взять из таблицы шансов собрать комбинацию, не изучив диапазон ставок соперника, его возможные руки и то, какие исходы считаются победой. Качество оценки часто важнее арифметики.
Пот-оддсы — порог, EV — величина результата
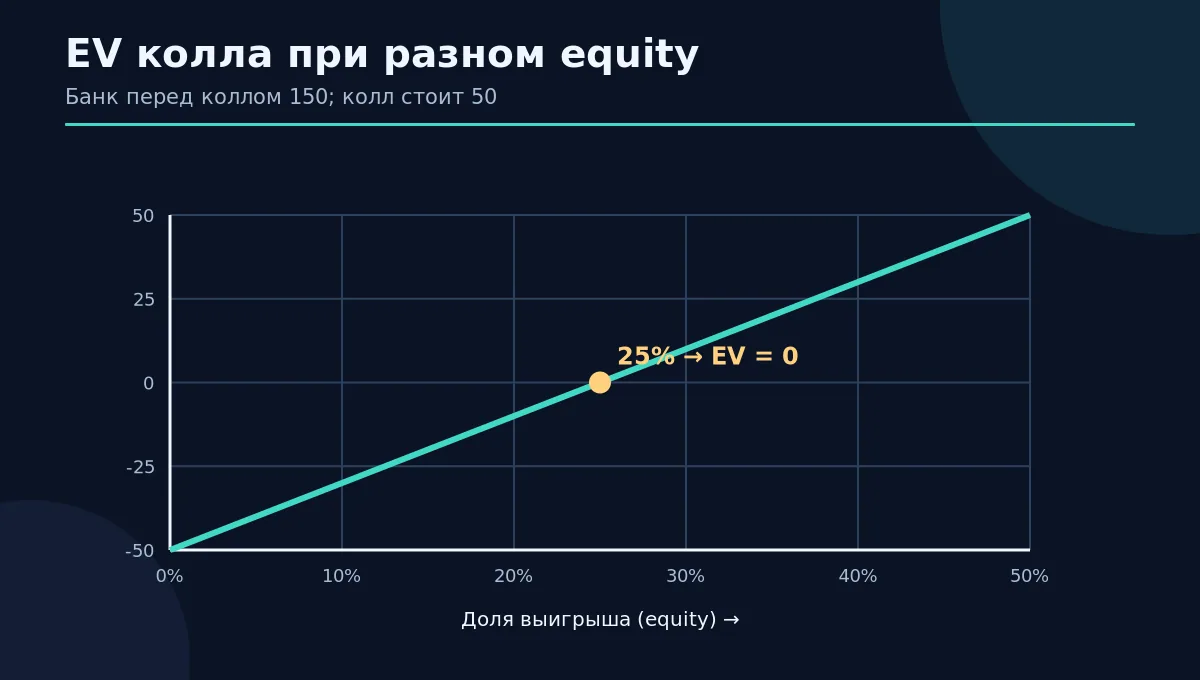
Пот-оддсы отвечают на вопрос, какая минимальная доля выигрыша нужна, чтобы колл не был убыточным в заданной упрощённой ситуации. В нашем примере 50 / 200 = 25%. Это точка безубыточности: при equity 25% EV колла равен нулю, при 40% — положителен. EV же показывает размер ожидаемого выигрыша или проигрыша для конкретной оценки equity.
Рассмотрим три сценария с тем же банком 150 и коллом 50. При equity 15% EV = 0,15 × 200 − 50 = −20; при 25% EV = 0; при 40% EV = +30. Меняется не цена колла, а вероятность получить прибыльный исход. Из этого не следует, что одно значение equity сохраняется на всех бордах и против любого соперника.
Особенно внимательно применяйте расчёт до ривера: впереди ещё возможны ставки, фолды, усиления и обратные имплайд-оддсы. Простая формула немедленного колла наиболее прозрачна для ситуации, где после решения не будет новых ставок. Если продолжение стоит денег на следующих улицах, модель должна включать эти ветви.
Пример 2: EV блефа без эквити при колле
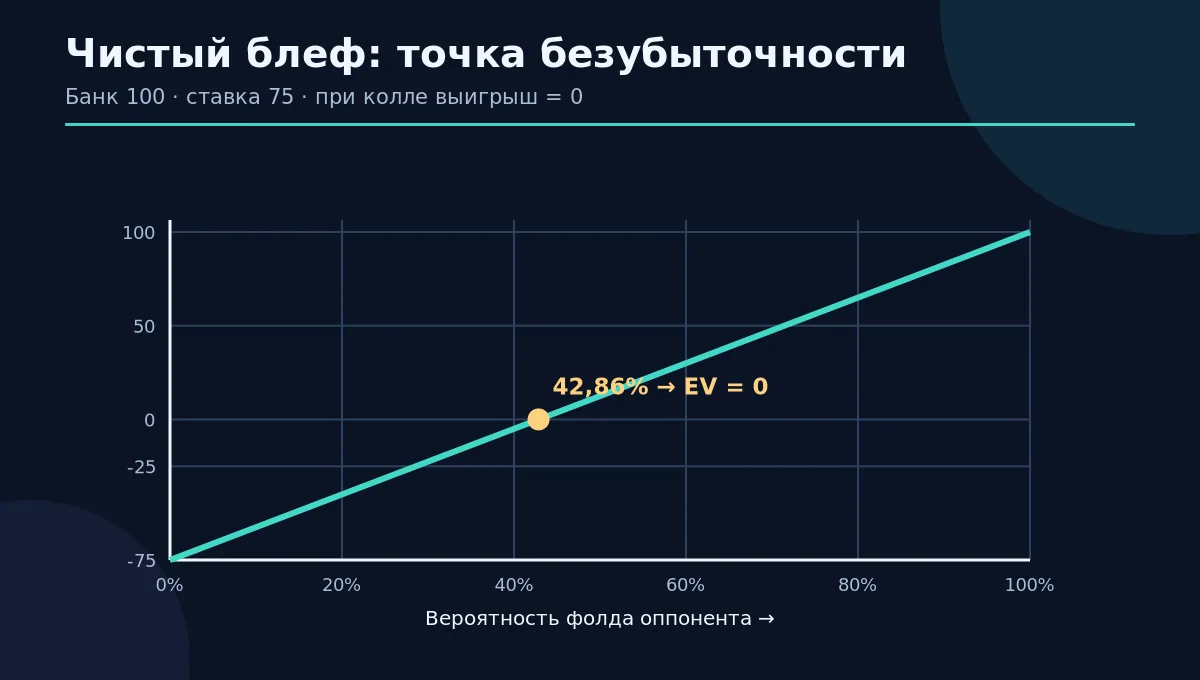
Теперь в банке 100 фишек, вы рассматриваете блефовую ставку 75. Предположим, что при колле ваша рука всегда проигрывает. Если соперник фолдит, вы выигрываете имеющиеся 100 фишек относительно чека; если коллирует, проигрываете 75. Пусть вероятность фолда — 50%. Тогда EV блефа = 0,50 × 100 − 0,50 × 75 = +12,5 фишки. Если оппонент выбрасывает лишь 30% рук, EV = 0,30 × 100 − 0,70 × 75 = −22,5.
Нулевая точка определяется формулой частота фолдов = риск / (риск + награда). Для ставки 75 в банк 100 это 75 / 175 ≈ 42,86%. Это не то же самое, что доля блефов в оптимальном диапазоне ставок и не то же самое, что MDF защищающегося игрока. Для этих понятий подготовлен отдельный разбор GTO в покере.
Если у вашей руки есть шанс выиграть после колла, например благодаря дро, нужно учитывать отдельную ветвь колла: вероятность колла умножается на EV продолжения против диапазона соперника. Нельзя просто прибавить «шанс на флеш» к частоте фолдов: эти события происходят в разных ветках и меняют структуру выигрышей и потерь.
Пример 3: два решения с одинаковым EV и разным риском
Представьте два условных решения, оба со средним значением +2 фишки. В первом большинство раздач дают небольшой плюс или минус; во втором редкая крупная победа компенсирует частые большие потери. По чистому математическому ожиданию они сопоставимы, но дисперсия, необходимый запас средств и психологическая нагрузка могут сильно различаться. Поэтому сравнение только по EV не заменяет контроль риска и понимание распределения исходов.
У некоторых турниров денежная стоимость фишек не линейна из-за структуры призов: одинаковый прирост турнирных фишек на разных стадиях может иметь разное влияние на вероятность получения выплат. Там используют отдельные модели, включая ICM. Рассчитывать турнирный денежный EV простой формулой для кеш-фишек неправильно. Подробнее различия форматов описаны в сравнении кеша и турниров.
Допустим, вы совершили десять решений с корректно оценённым +EV, но все десять закончились неудачно. Это математически возможно; малая выборка не гарантирует близости результата к ожиданию. С другой стороны, серия выигрышей не доказывает плюсовость решения. Сопоставляйте аргументы на момент выбора, а не только строки итогового отчёта.
Где рейк меняет знак решения
В реальных денежных форматах организатор может удерживать комиссию из банка или иным способом. Если на одно решение приходится ожидаемая стоимость комиссии 3 фишки, то «валовое» EV +2 станет чистым EV −1 при прочих равных. Эта иллюстрация условна: фактический рейк зависит от правил, размера банка, предельного удержания, стадий раздачи и конкретного формата.
Нельзя автоматически вычитать один и тот же процент из всех решений. Иногда комиссия не взимается с определённого банка; иногда изменение линии розыгрыша меняет размер итогового сбора. В расчётах реального результата нужно моделировать именно те сценарии, где сбор возникнет. Возврат части комиссии, если он предусмотрен, также не равен гарантированной доходности. Смотрите отдельную статью о рейкбеке.
Как оценить EV, если вероятности известны лишь приблизительно
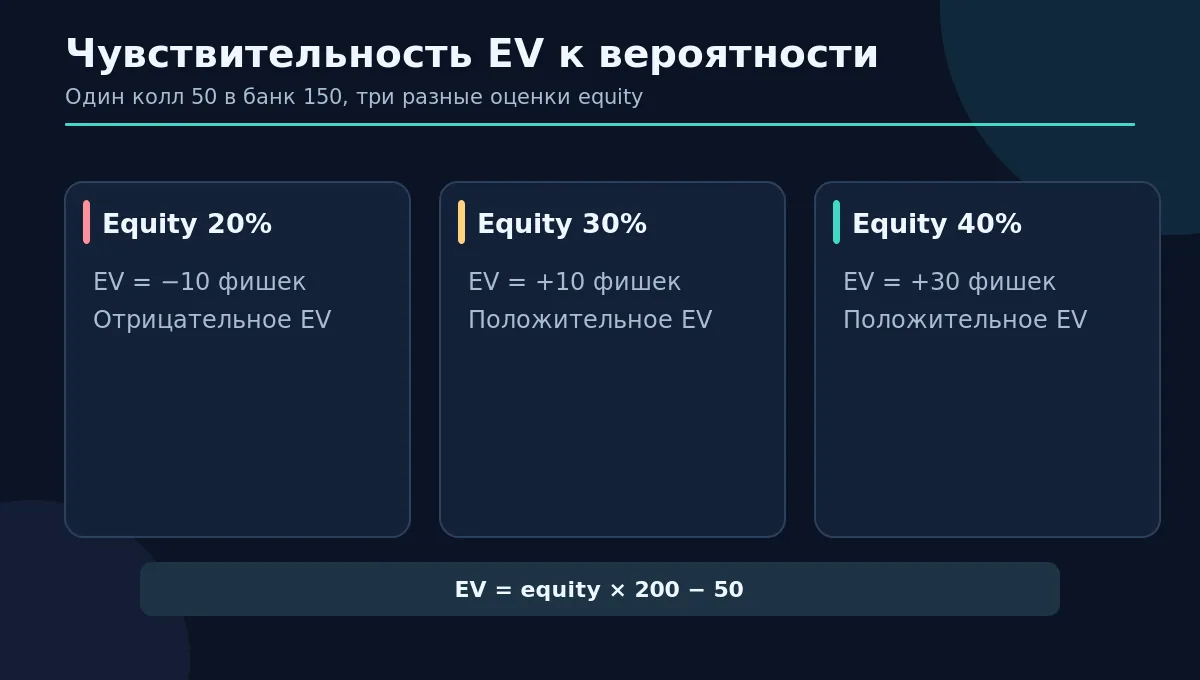
Создайте диапазон сценариев. Для нашего колла 50 в банк 150 рассмотрите equity 20%, 30% и 40%. Тогда EV соответственно −10, +10 и +30 фишек. Если вы не можете обоснованно различить эти сценарии, честный вывод звучит: решение может быть как убыточным, так и прибыльным в зависимости от диапазона соперника. Не подгоняйте вероятности под желаемый исход.
Проводите чувствительный анализ и для блефа. При ставке 75 в банк 100 небольшое снижение частоты фолда ниже 42,86% меняет знак чистого EV. Против соперника, который редко выбрасывает пары, такая модель будет отличаться от модели против человека, способного часто пасовать. Но наблюдение по двум раздачам не даёт надёжной оценки его частоты фолда: учитывайте неопределённость.
Частые ошибки в вычислении EV
Путаница чистого выигрыша и полного банка. Если вы коллируете 50, то при победе итоговый банк уже содержит эти 50. Либо используйте чистый выигрыш в двухисходной формуле, либо формулу через полный итоговый банк, но не смешивайте их.
Двойной учёт ранее поставленных фишек. Суммы, вложенные до текущего решения, не возвращаются при фолде. Сравнивайте варианты от одного момента; это особенно важно при анализе крупных ставок на ривере.
Пропуск вероятности ничьей. Раздел банка изменяет распределение результатов. При расчёте equity учитывайте ту долю банка, которую получаете при разделении, иначе двоичная модель способна дать ошибочный результат.
Неправильное применение готовых таблиц. Вероятность собрать стрит к риверу не равна вероятности выиграть раздачу против диапазона соперника. Состав вашей руки, общие карты и возможные комбинации оппонента — разные источники информации.
Игнорирование будущих решений и комиссии. При игре до вскрытия формула может быть простой. На ранних улицах ставка создаёт целое дерево действий, в котором выигрыши, потери и рейк возникают в разных ветвях.
Как использовать математическое ожидание в разборе раздач
Запишите банк до действия и цену каждого варианта. Определите, есть ли будущие решения, и обозначьте их отдельно. Для каждого возможного исхода укажите его вероятность и чистую денежную ценность относительно одной точки отсчёта. Проверьте, что сумма вероятностей равна 100%. После этого сравните EV доступных действий и оцените, насколько вывод зависит от неточных предположений.
Не пытайтесь принимать каждый ход по одной формуле на глаз. На практике лучше сначала освоить прозрачные сценарии — колл на ривере, чистый блеф в готовый банк, сравнение двух простых решений. Такие упражнения развивают умение задавать правильные вопросы; они не гарантируют побед и не делают игру финансово безопасной.
В условиях усталости, эмоционального возбуждения или желания отыграться даже корректный расчёт может не удержать от импульсивного риска. Установленные заранее финансовые и временные ограничения важнее попытки немедленно реализовать предполагаемый +EV. Ознакомьтесь с рекомендациями по ответственной игре.
Частые вопросы
Плюсовой EV означает, что я выиграю эту раздачу? Нет. Это ожидаемое среднее в модели, а не прогноз отдельного результата.
Можно ли посчитать EV с точностью до копейки? Только при корректных и достаточно точных входных вероятностях, структуре выплат и комиссии; в реальной игре они часто известны приблизительно.
Чем EV отличается от пот-оддсов? Пот-оддсы описывают цену колла и порог безубыточности, EV — величину ожидаемого результата при заданных вероятностях.
Фолд всегда имеет нулевой EV? Нулевым его принимают в удобной модели относительно текущего решения. Если отсчёт выбран иначе, численные значения меняются, но сравнение вариантов должно оставаться последовательным.
Можно ли считать турниры так же, как кеш? Не всегда: ценность турнирных фишек в денежном выражении зависит от структуры призов и ситуации. Прямая подстановка кешевой модели может ввести в заблуждение.
Итог: EV — инструмент сравнения решений с учётом вероятностей, а не способ получать гарантированную прибыль. Корректные определения банка, чистых исходов и альтернатив важнее количества знаков после запятой.
Источники
- Poker Science — Expected Value.
- Dojo Poker — Simple EV Calculator.
- PokerStars — Rules and betting structure.
Все числовые примеры — учебные, до индивидуальных ограничений и налоговых обстоятельств. Покер связан с риском потерь; 18+.